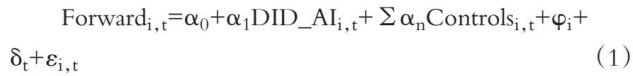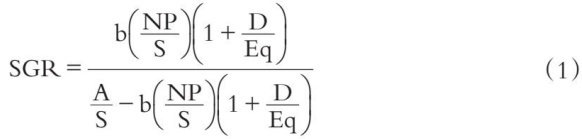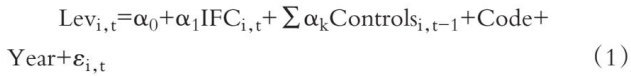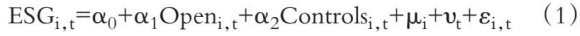
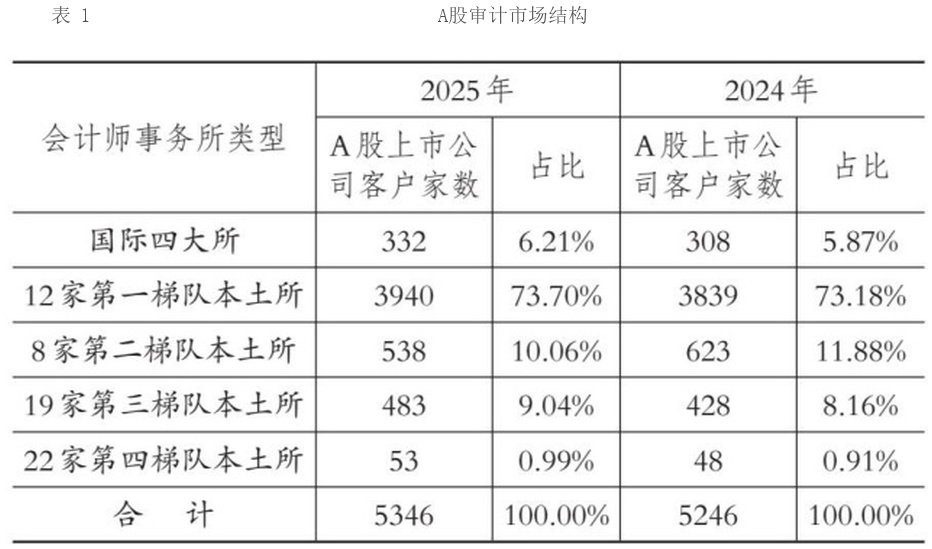
【摘要】现有审计研究一般认为独立性和专业胜任能力决定审计质量,但本文尝试论证客户选择能力是决定审计质量的另一个重要因素,以为后续研究提供一个新的视角。本文基于“五维度”财务舞弊风险识别评价体系构建财报可信度指数,以会计师事务所客户群体的低财报可信度占比与A股市场平均水平的偏离度衡量其客户群体风险,将低财报可信度占比高于平均水平的会计师事务所界定为具有较高客户群体风险。本文对65家在2024年或2
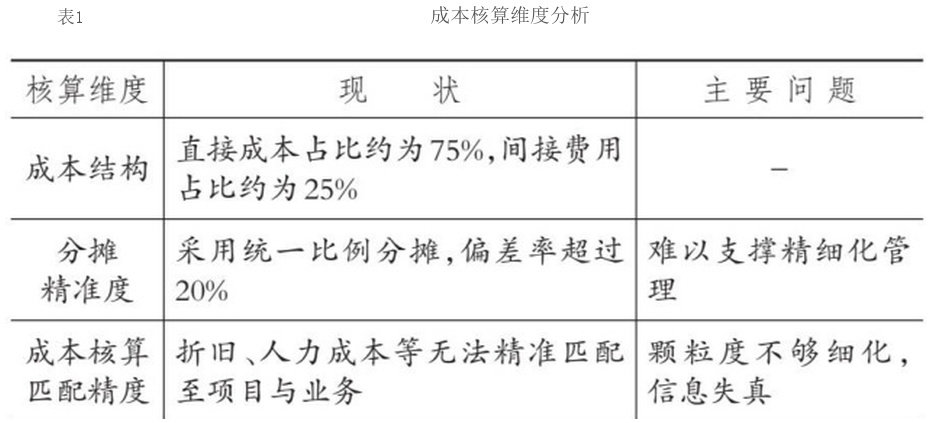
【摘要】新质生产力发展对科研机构成本管理提出了更高的要求,在政府会计制度落地和数智化转型双重背景下,公益二类科研机构的成本管理普遍存在目标定位模糊、核算体系适配性不足、管控链条断裂、价值创造维度导向单一、信息化建设滞后等结构性矛盾,亟需构建数智化成本管理体系。对此,本文提出双重属性适配、技术赋能、价值导向与可落地性等四项构建原则,并就数据筑基、流程赋能和价值跃升三个建设阶段展开具体分析。进一步地
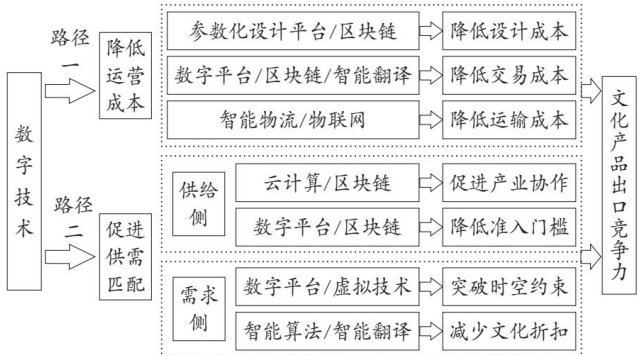
【摘要】文化产品出口竞争力是推动文化贸易高质量发展的关键因素。为探究数字技术对文化产品出口竞争力的影响效应,本文构建双向固定效应模型和中介效应模型,利用2015~2023年我国省级面板数据,实证检验数字技术对文化产品出口竞争力的影响及其作用机制。研究表明,数字技术可以提升文化产品出口竞争力,且经过一系列稳健性和内生性检验后该结论仍然成立。中介效应检验显示,数字技术通过降低运营成本、促进供需匹配两
【摘要】作为新一轮科技革命的核心引擎,人工智能正深度赋能企业的信息生成与披露流程。本文基于2015~2024年我国A股上市公司面板数据,以国家新一代人工智能创新发展试验区(简称“人工智能试验区”)政策为准自然实验,系统考察人工智能试验区政策对企业前瞻性信息披露的影响。研究发现,人工智能试验区政策显著促进了企业前瞻性信息披露。异质性分析显示,人工智能试验区政策的促进效应在非国有企业、分析师关注度较
【摘要】在“十五五”规划强调绿色低碳转型、倡导绿色消费与绿色经济发展的政策背景下,不同企业的环保投资状况仍存在显著差异,投资积极性不足等问题亟待关注。本文基于2012~2024年A股上市公司数据,实证检验连锁董事网络中心度对企业环保投资的影响及其作用机制。研究发现:连锁董事网络中心度对企业环保投资具有显著抑制作用,且经过一系列内生性和稳健性检验后该结论依然成立。进一步分析发现,连锁董事网络中心度
【摘要】当前,市场竞争模式已从“企业间竞争”转向“供应链间竞争”,供应链协同创新成为企业突破资源约束、构建竞争优势的重要路径。基于此,本文采用2012~2023年沪深A股上市公司数据,考察供应链协同创新对企业财务可持续增长的影响。研究发现:供应链协同创新会显著促进企业财务可持续增长;供应链协同创新通过提升产品市场表现、降低财务风险、提高全要素生产率,推动企业财务可持续增长;对于供应链依赖程度较低
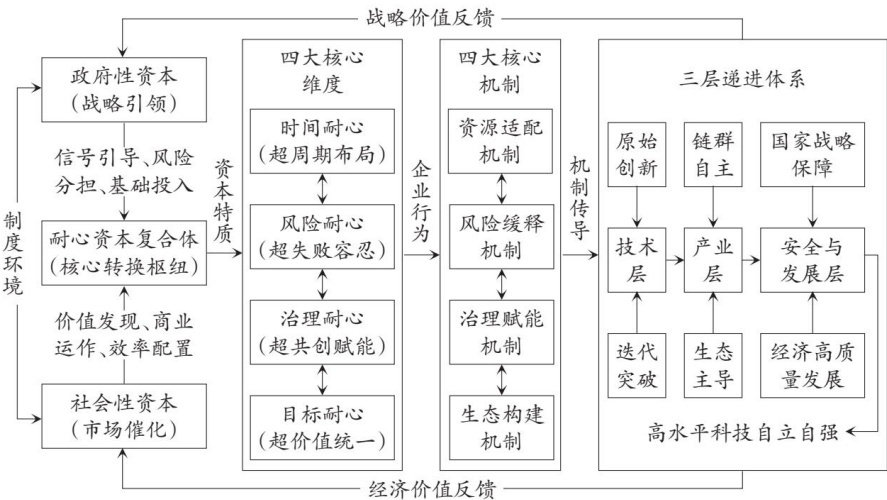
【摘要】党的二十届四中全会指出要“加快高水平科技自立自强”。面对高水平科技自立自强的国家战略需求与金融体系短期主义偏好的结构性矛盾,培育耐心资本成为突破科技金融深层瓶颈的关键。本文基于耐心资本的时间耐心、风险耐心、治理耐心与目标耐心的四维特质,构建“制度环境—资本特质—企业行为—产业生态”四阶联动的动态理论框架,系统阐释耐心资本通过资源适配、风险缓释、治理赋能与生态构建四大核心机制重塑创新主体激
【摘要】本文以2013~2023年A股上市公司为样本,系统考察产融合作对企业资本结构的影响及其作用机制、应用情境与经济后果。研究发现,产融合作能够优化企业资本结构。机制检验发现,产融合作通过发挥银企合作关系强化的关系效应与信息披露质量提高的信息效应两条路径优化企业资本结构。异质性分析表明:在银企信息不对称程度较高的企业、机构投资者持股比例较低的企业、高科技企业及产品市场竞争程度较低的企业中,产融
【摘要】全球气候变化引致的微观经济问题已逐渐成为学术界的关注焦点。本文基于2011~2024年A股上市公司数据,考察了由气候变化导致的企业气候风险损益对其审计费用的影响。研究发现,由于风险溢价补偿效应和客户粘性效应的存在,企业气候风险损益对审计费用存在非对称影响:气候风险收益能够显著增加审计费用,而气候风险损失则会显著减少审计费用。异质性分析发现,在金融资产配置水平较低的企业、母公司话语权较大的
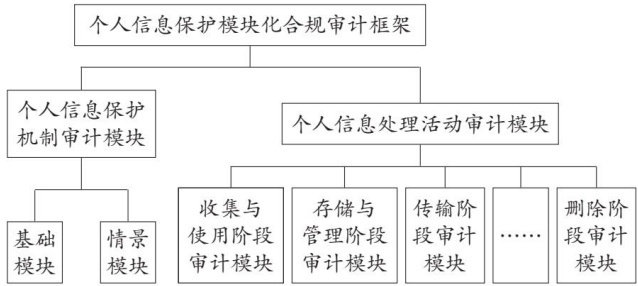
【摘要】《个人信息保护合规审计管理办法》的出台,为个人信息保护合规审计制度的实施提供了更为明确的路径指引。然而,当前个人信息保护合规审计仍面临困境,突出表现为传统审计框架难以有效应对复杂风险场景、审计规范体系尚不能为跨事项任务衔接提供充分指引,以及审计实施动力不足影响治理效能。对此,应当遵循风险导向理念,结合模块化治理方法,构建涵盖个人信息保护机制审计模块与个人信息处理活动审计模块的模块化审计框
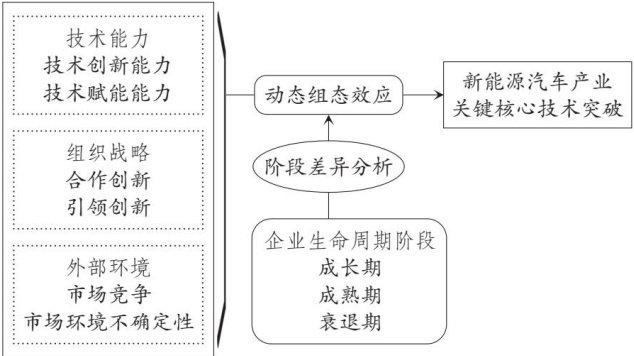
【摘要】本文基于TOE框架,采用动态QCA方法,以2014~2021年新能源汽车产业的20家上市企业为研究样本,分析关键核心技术突破的组态路径以及企业不同生命周期阶段组态路径的结构性差异。研究发现:单个条件无法构成新能源汽车产业高水平关键核心技术突破的必要条件,技术突破依赖不同前因之间的互补与耦合效应;存在三类驱动高水平关键核心技术突破的组态路径,分别是技术赋能主导的生态嵌入式突破路径、技术基础
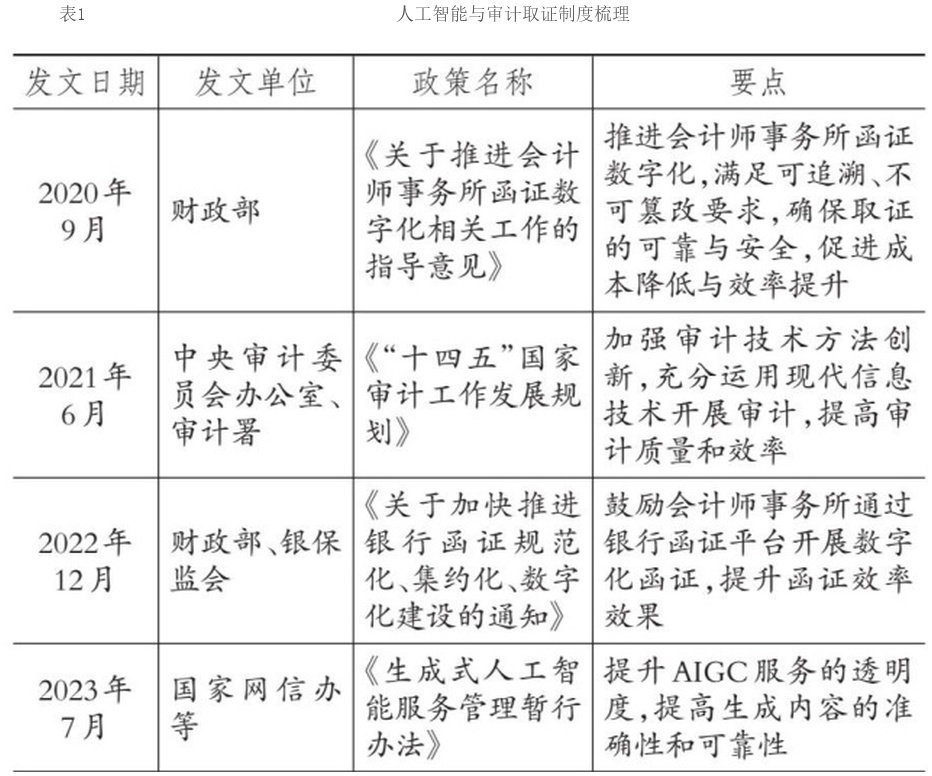
【摘要】在对人工智能审计制度背景进行系统梳理的基础上,本文采用案例研究法,探讨人工智能技术在德勤审计取证中的应用及效果。研究发现:德勤综合运用Omnia、Anti-Fraud、Spotlight与SDA等工具,构建了覆盖数据采集、分析与风险识别的集成化风险评估体系,为审计取证奠定了坚实基础;机器人流程自动化(RPA)技术通过自动执行既定规则下的高重复性工作,显著提升了审计取证的效率与准确性;光学
【摘要】近年来,大型集团财务暴雷事件层出不穷。其中,普华永道的恒大审计失败事件对审计行业的负面影响至今仍未消除。本文基于扎根理论和博弈论,通过构建“制度—心理—技术”三因素框架,验证审计程序化合规陷阱的存在,发现“制度—心理—技术”三因素耦合失衡的内在机理和三因素交互机制,并解释“合谋均衡”的可能区域。同时,结合阈值条件,构建预警指标体系,并提出“三步走”的改进建议和未来研究方向。 【关键词】审
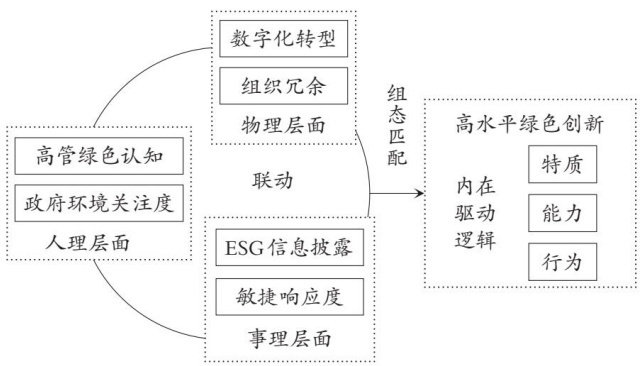
【摘要】本文基于WSR(物理—事理—人理)系统方法论,采用模糊集定性比较分析(fsQCA)与人工神经网络(ANN)相结合的方法,以A股制造业上市公司为研究样本,分析多维前因条件对企业绿色创新的组态效应。研究发现:单一前因条件并非高水平绿色创新的必要条件;高水平绿色创新存在技术敏捷驱动型、资源整合优化型、外部监督驱动型和全要素协同型四条等效路径,非高水平绿色创新则存在技术能力约束型和监督环境缺失型
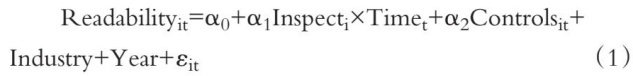
【摘要】随着注册制的全面实施,“放管结合”已成为中国证监会监管的重要手段。其中,“到现场去”是中国证监会和证券交易所广泛采纳的重要举措。本文基于2019~2023年A股上市公司IPO招股说明书及股票市场情况,实证检验首发企业现场检查与IPO信息披露质量之间的关系。研究结果表明,首发企业现场检查能够显著提升IPO信息披露质量。同时,首发企业现场检查在地区监管力度大、机构投资者持股比例高、保荐机构水
【摘要】基于分批实施的市场准入负面清单制度,采用多时点双重差分模型,考察全国统一大市场建设对企业ESG表现的影响。研究发现,市场准入负面清单制度能够显著提升企业ESG表现。机制分析表明,市场准入负面清单制度主要通过提高市场竞争程度、抑制管理层短视行为和减少资源无效耗散来提升企业ESG表现。异质性分析显示,对于国有企业、管理层权力较大企业以及低市场化程度地区企业而言,市场准入负面清单制度对其ESG表