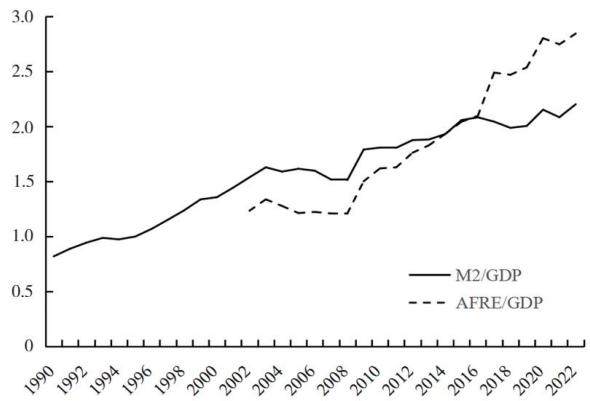
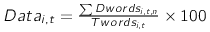摘要:中国货币供应量增速远高于名义 GDP 增速,并仍能保持币值稳定和经济持续增长,这一现象与经典货币经济学理论的推断不一致,故被称为“中国货币之谜”。研究发现,货币之谜缘于对实体经济货币需求的忽视。本文采用生产函数中的货币模型,将货币成本纳入企业的最优化分析,构造更加完整的货币分析框架。数值模拟结果显示,面对技术冲击,货币需求的增长幅度会超出名义产出的增长幅度,超出部分来自企业的货币需求;无论是扩张性货币政策,还是紧缩性货币政策,企业货币需求波动都超过家庭货币需求波动;货币需求不仅受经济增速的影响,还受到消费、利率和预期边际成本的影响。理解企业的货币需求,对于准确把握货币供需规律和新特点、促进金融服务实体经济具有重要意义。
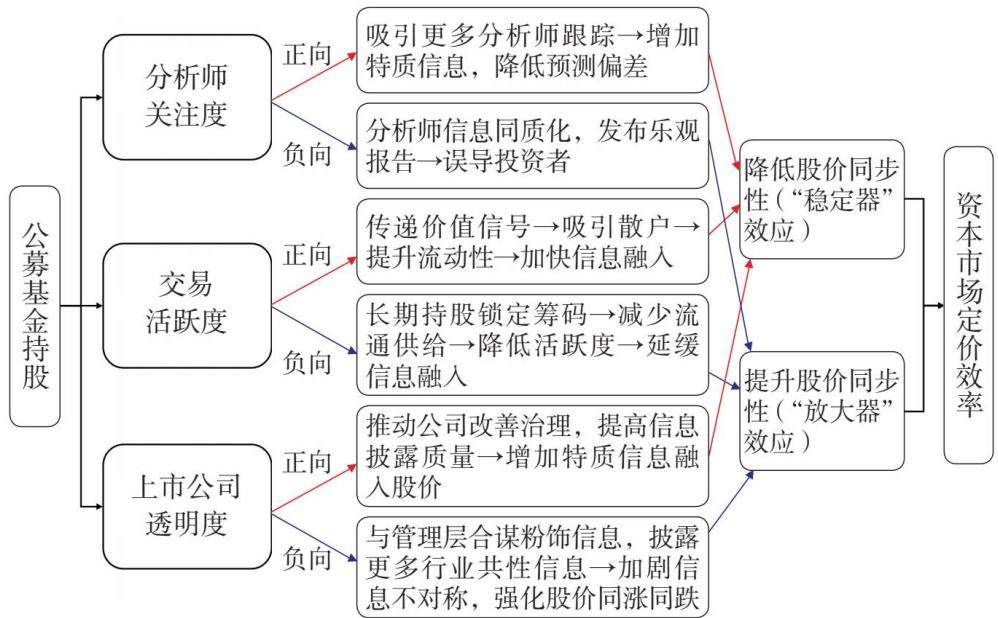
摘要: 为了探究公募基金持股究竟扮演资本市场的“稳定器”还是“放大器”角色,本文以2001—2024年我国A股上市公司为样本,检验公募基金持股对资本市场定价效率的影响及其机制。研究发现,公募基金持股能显著降低股价同步性、提升定价效率,主要发挥市场“稳定器”作用。中介效应分析表明,公募基金持股通过提升分析师关注度促进信息传递,体现为“稳定器”效应,而交易活跃度与上市公司透明度潜在的“放大器”倾向形成的遮掩效应,并未抵消其整体“稳定器”效应。调节效应分析显示,融资融券制度会强化“稳定器”效应,赎回压力会削弱该效应。异质性分析表明,在低基金抱团行业、低成长性公司、高竞争度行业中,“稳定器”效应更为明显。本文为优化公募基金行业发展、提升资本市场定价效率提供了理论与实证参考。
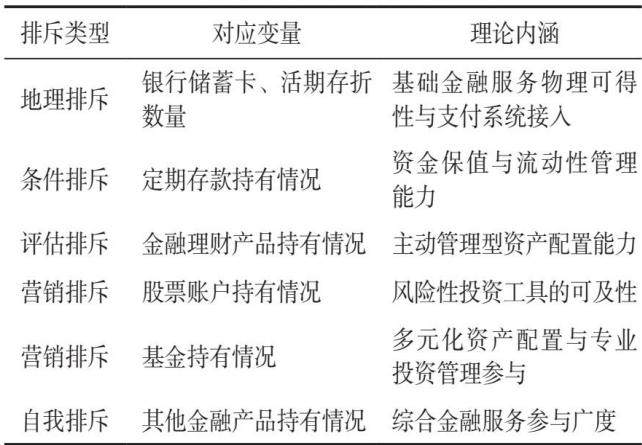
摘要: 在人口老龄化持续深化、长寿时代加速到来的背景下, 推进金融服务适老化是应对人口老龄化与高质量发展矛盾的关键举措。本文基于 2017 年与 2019 年家庭微观追踪数据, 结合北京大学数字普惠金融指数, 实证检验了数字金融发展对老年家庭金融排斥的影响。研究发现, 数字金融发展能够显著缓解老年家庭金融排斥, 且第三方支付手段与金融知识水平在其中起到重要调节作用。异质性分析显示, 分维度来看, 数字化程度是数字金融给老年家庭带来红利的主要来源; 分区域来看, 数字金融发展对老年家庭金融排斥的缓解效应在东部地区更为明显。这一结论有助于老年家庭实现从传统金融体系 “拒之门外”, 转变为数字金融发展背景下的 “置身事内”, 从而为构建更具包容性的金融服务体系提供参考依据。
摘要: 数字经济背景下, 数据资产已成为提升核心竞争力的关键要素, 如何实现数据资产的经济价值、赋能企业高质量发展, 成为学术界和实务界的重要议题。本文以 2014—2023 年我国 A 股上市公司为研究样本, 运用文本分析法构建数据资产词典, 并通过词频分析量化企业数据资产, 实证检验数据资产对企业高质量发展的影响及其作用机制。研究发现, 数据资产显著促进了企业高质量发展, 且这一效应能够通过优化企业 ESG 表现来实现。进一步分析表明, 数据资产对企业高质量发展的促进作用具有异质性, 在非国有企业、高科技企业和高行业竞争企业中表现得更为显著。本文为企业可持续发展拓展了新视角, 也为政府制定数据资产管理相关政策提供了参考。
摘要: 农商行作为农村普惠金融服务的主力军, 其特许权价值关系到农村金融体系稳定。本文基于 2015—2023 年我国 151 家农商行的非平衡面板数据, 实证检验了新型数字金融业态发展对农商行特许权价值的影响。研究发现, 新型数字金融业态发展显著削弱了农商行特许权价值, 并且该效应在地区、社会信任水平和银行规模上具有异质性。机制分析发现, 一方面, 新型数字金融业态发展对农商行的竞争替代效应占据主导, 并通过负债成本攀升、贷款业务收缩、中间业务萎缩三条路径, 对农商行特许权价值形成显著削弱; 另一方面, 新型数字金融业态发展虽然发挥了技术溢出效应, 显著驱动了农商行数字化转型, 但短期内转型成本高企且未能形成核心护城河, 并未扭转农商行特许权价值的下滑。进一步分析发现, 大行数字化下沉显著增强了新型数字金融业态发展对农商行特许权价值的抑制作用。
摘要: 在乡村振兴和农村金融改革持续推进的背景下, 畜禽活体、在田作物及鲜活农产品等高风险农业资产融资问题日益受到关注。本文从商业银行信贷决策视角出发, 分析了高风险农业资产融资难的形成机制, 并构建了包含贷款收益、违约概率、资产回收率和管理成本的预期净收益模型。研究发现, 商业银行 “不敢贷” 的原因在于高风险农业资产通常具有较高违约概率、较低回收率和较高管理成本, 贷款预期净收益不足。农业保险, 订单与供应链约束机制, 担保、补偿与处理机制, 数字化监测与信息增信机制等可通过降低违约概率、提高回收率和压缩管理成本改善银行放贷条件。本文认为, 高风险农业资产融资不能仅依靠单一工具, 而应构建多元主体参与的组合型风险缓释机制, 以增强商业银行涉农贷款投放意愿, 提升农业资产融资可得性。
摘要:银行业净息差持续收窄、上市银行的企业活期存款占比下降、信贷派生存款机制失效,使得商业银行“以贷引存”的传统对公存款增长模式面临失效。交易银行凭借轻资本、弱周期、高黏性等核心特征,成为商业银行业务转型的重要方向。支付结算作为其基础业务,是沉淀低成本资金、重塑银企关系、实现负债结构优化的关键。本文系统剖析了当前对公存款增长面临的负债结构恶化、传统增长引擎失灵、内外部双重压力三重困境,并基于支付结算业务的行业实践,揭示了该业务在资金沉淀、客户绑定、业务逻辑重构三方面的核心价值。针对基层服务缺失、战略定力不足、过度避险抑制新增等痛点,本文从顶层设计、专业能力、产品创新、经营体系四个维度构建转型路径。
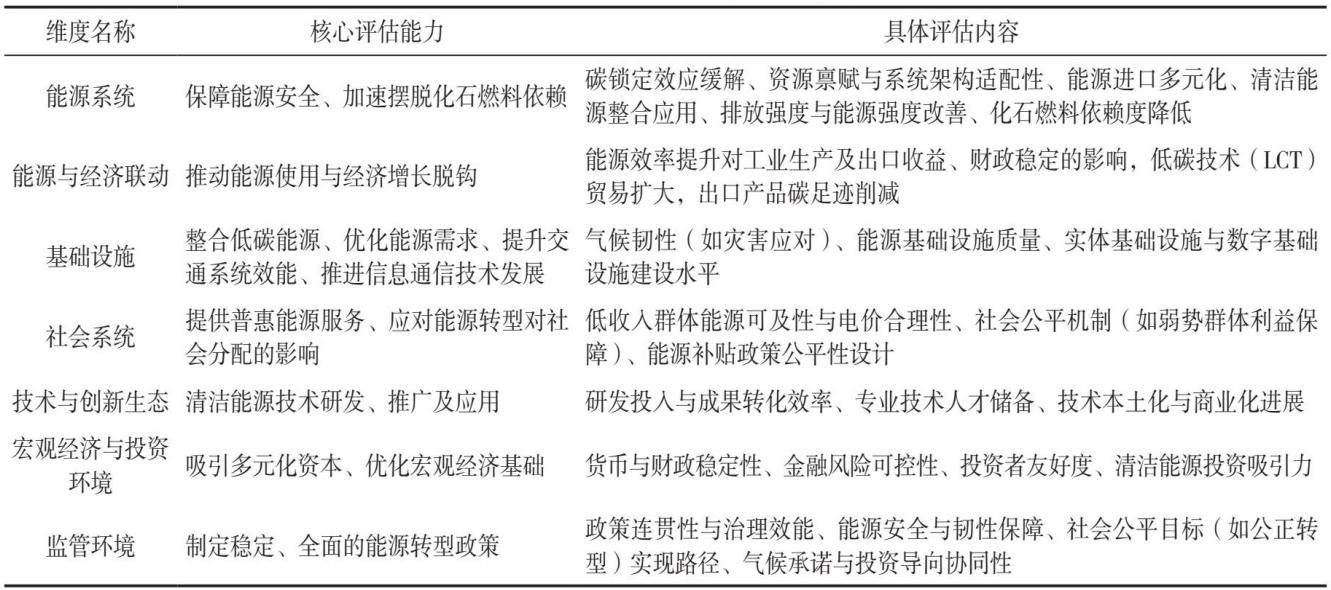
摘要:2025年4月,亚洲开发银行(ADB)与世界经济论坛(WEF)联合发布《亚太地区发展中国家能源转型准备度评估》报告。报告指出,亚太地区是全球人口集聚、经济增长与碳排放的核心区域之一,尽管部分发展中国家在清洁能源投资、电力普及等领域实现了突破,但根据能源转型准备度评估框架(ETRA)的评估结果,该地区在能源系统、能源与经济联动、社会系统、技术与创新生态、宏观经济与投资环境5个维度上的得分中位数显著低于全球平均水平。当前,亚太地区能源转型面临能源安全保障与供应多样性不足、高碳锁定效应突出、煤电转型压力严峻、技术创新生态薄弱、投融资机制滞后、基础设施韧性不足、社会公正转型机制缺失等多重挑战。报告建议,应着力构建清洁技术主导体系、增强能源系统韧性、创新绿色金融工具、保障社会公正转型及深化国际合作等,以持续推动能源转型。我国可借鉴相关经验,发挥光伏、风电等领域的产业优势,推动区域清洁能源产业链整合,为亚太地区乃至全球能源转型提供实践范本。